

CFP®
Certified Financial Planner® Zertifikatsträger

EFPA®
European Financial Advisor® Zertifikatsträger

DIN-Norm 22222®
Geprüfter privater Finanzplaner
Die Vermögensstruktur als Grundlage langfristiger Anlageentscheidungen
Die strategische Vermögensstruktur beschreibt, wie Ihr Vermögen auf verschiedene Anlageklassen, Regionen und Branchen verteilt werden soll. Sie orientiert sich an Ihren Zielen, Ihrem Anlagehorizont, Ihrem Liquiditätsbedarf und Ihrem Risikoprofil.
Diese Aufteilung prägt die grundlegenden Renditechancen, Risiken und die Verfügbarkeit Ihres Vermögens. Sie bildet damit den Rahmen für die anschließende Auswahl einzelner Anlagen.
Untersuchungen zeigen, dass die strategische Vermögensaufteilung einen großen Teil der zeitlichen Wertschwankungen eines Portfolios erklären kann. Einen bestimmten Anlageerfolg garantiert sie jedoch nicht. Auch Produktauswahl, Kosten,Anlegerverhalten und die weitere Marktentwicklung beeinflussen das Ergebnis.
Eine breit gestreute, nachvollziehbare und regelmäßig überprüfte Struktur kann helfen, Konzentrationsrisiken zu begrenzen und kurzfristige, emotional geprägte Entscheidungen zu vermeiden.
Strategie vor Produkt. Struktur vor Bauchgefühl. Disziplin vor Aktionismus.
Erfolgsfaktoren der Vermögensanlage
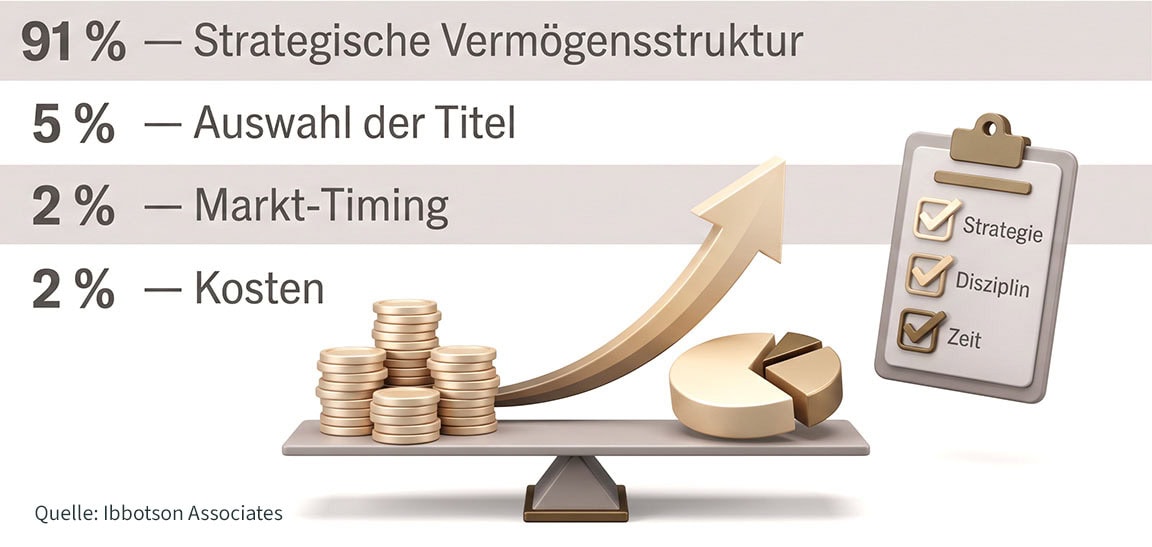
Diese Prinzipien machen den Unterschied
Die 9 Grundsätze der nachhaltigen Vermögensstruktur.
Von der Analyse zu Ihrer Anlagestrategie
So begleiten wir Sie.
Verstehen
Wir erfassen Ihre Ziele, Kenntnisse und Erfahrungen, Ihre finanzielle Situation sowie Ihre Risikobereitschaft und Risikotragfähigkeit – die Grundlage der weiteren Planung.
Strukturieren
Auf Basis der Analyse entwickeln wir gemeinsam eine Vermögens- und Anlagestruktur, die zu Ihren Zielen und finanziellen Rahmenbedingungen passt.
Umsetzen
Nach Ihrer Entscheidung setzen wir die vereinbarte Strategie im Rahmen unseres Leistungs- und Erlaubnisumfangs um.
Begleiten
Sofern eine laufende Betreuung vereinbart ist, überprüfen wir regelmäßig, ob die Strategie weiterhin zu Ihrer persönlichen Situation und Ihren Zielen passt.
Klarheit. Struktur. Langfristige Orientierung.
Ihre Vorteile
Klare Struktur
Sie erhalten einen nachvollziehbaren Finanzplan als Grundlage für Ihre Entscheidungen.
Verständlichkeit
Finanzielle Zusammenhänge, Chancen, Risiken und Kosten werden verständlich aufbereitet.
Weniger Aktionismus
Eine klare Strategie kann helfen, kurzfristige Reaktionen zu vermeiden und langfristige Ziele im Blick zu behalten.
Chancen und Risiken
Sie können Chancen und Risiken besser einordnen und Ihre Entscheidungen bewusst treffen.
Häufige Fragen zur Anlagephilosophie
Die Vermögensstruktur beschreibt, wie Ihr Vermögen auf verschiedene Anlageklassen sowie auf Regionen und Branchen verteilt ist – beispielsweise auf Aktien, Anleihen, Liquidität, Immobilien oder andere Sachwerte.
Diese Verteilung beeinflusst das Zusammenspiel von Renditechancen, Risiken und Verfügbarkeit des Vermögens. Sie bildet daher eine wichtige Grundlage für weitere Anlageentscheidungen.
Die Aufteilung des Vermögens auf verschiedene Anlageklassen prägt die grundlegenden Renditechancen, Risiken und Liquiditätseigenschaften eines Portfolios. Sie bestimmt beispielsweise, wie stark sich Veränderungen an den Aktien-, Anleihe- oderImmobilienmärkten auf das Gesamtvermögen auswirken können.
Auch die Auswahl einzelner Anlagen, der Einstiegszeitpunkt und die entstehenden Kosten beeinflussen das Ergebnis. Diese Entscheidungen werden jedoch innerhalb der zuvor festgelegten Vermögensstruktur getroffen.
Deshalb werden zunächst Anlageziele, Anlagehorizont, Risikobereitschaft und die Fähigkeit, mögliche Verluste zu tragen, betrachtet. Erst darauf aufbauend erfolgt die Auswahl geeigneter Anlageklassen und einzelner Anlagen
Markt-Timing kann in einzelnen Fällen zu einem besseren Ergebnis führen. Die passenden Zeitpunkte für Ausstieg und Wiedereinstieg wiederholt richtig zu bestimmen, ist jedoch schwierig. Besonders starke positive und negative Börsentage können zeitlich eng beieinanderliegen. Wer vorübergehend nicht investiert ist, kann deshalb auch eine schnelle Erholung verpassen.
Eine Anlagestrategie, die zu Ihren Zielen, Ihrem Anlagehorizont und Ihrer Fähigkeit passt, Wertschwankungen und mögliche Verluste zu tragen, verringert die Abhängigkeit von kurzfristigen Marktprognosen. Verluste kann allerdings auch eine durchdachte Vermögensstruktur nicht ausschließen.
Risiken verteilen statt konzentrieren: Das Vermögen wird über verschiedene Anlageklassen, Regionen, Branchen und einzelne Anlagen gestreut. Dadurch hängt die Entwicklung des Portfolios weniger stark von einzelnen Unternehmen, Märkten oder Themenab.
Diversifikation kann Konzentrationsrisiken verringern, allgemeine Marktrisiken und mögliche Verluste jedoch nicht ausschließen
Das passende Maß ergibt sich aus drei Faktoren: Wie viel Verlust können Sie finanziell tragen? Welche Wertschwankungen sind Sie persönlich bereit auszuhalten? Und welche Rendite wäre rechnerisch erforderlich, um Ihre Ziele zu erreichen?
Passen diese Faktoren nicht zusammen, sollte das Risiko nicht einfach erhöht werden. Stattdessen können Anlageziel, Zeithorizont, Sparleistung oder Vermögensstruktur überprüft werden.
Die gewählte Strategie sollte so ausgestaltet sein, dass sie auch in schwachen Marktphasen nachvollziehbar und grundsätzlich durchhaltbar bleibt.
Eine Überprüfung in regelmäßigen, vereinbarten Abständen – häufig einmal jährlich – kann sinnvoll sein. Zusätzlich sollte die Struktur bei größeren Veränderungen betrachtet werden, etwa bei einer Erbschaft, einem Immobilienkauf, dem Renteneintritt oder veränderten Anlagezielen.
Durch unterschiedliche Wertentwicklungen können sich die Gewichtungen im Portfolio mit der Zeit verschieben. Bei der Überprüfung wird festgestellt, ob die Struktur noch zu Ihren Zielen, Ihrem Anlagehorizont und Ihrem Risikoprofil passt.
Eine Anpassung ist nicht bei jeder Abweichung erforderlich. Vor einer Umschichtung sollten auch mögliche Kosten und steuerliche Auswirkungen berücksichtigt werden.
Kosten mindern den Teil der Wertentwicklung, der bei Ihnen als Anleger ankommt. Bei ansonsten vergleichbaren Anlagen führt eine niedrigere Kostenbelastung deshalb zu einer höheren Nettorendite. Über längere Zeiträume können sich bereits kleine Unterschiede bei den laufenden Kosten deutlich auf das Anlageergebnis auswirken.
Berücksichtigt werden sollten sämtliche Kosten – beispielsweise Kauf- und Verkaufskosten, laufende Produktkosten, Transaktionskosten sowie mögliche Depot-, Beratungs- oder Verwaltungskosten.
Die günstigste Anlage ist jedoch nicht automatisch die geeignetste. Neben den Kosten sind insbesondere Anlagestrategie, Risiken, Diversifikation und die Übereinstimmung mit Ihren Zielen entscheidend.
Es gibt keine feste Untergrenze. Sinnvoll ist sie, sobald Ihr Vermögen aus mehreren Bausteinen besteht oder wichtige Entscheidungen anstehen – etwa der Aufbau eines Depots, eine Erbschaft, ein Immobilienverkauf oder der Übergang in den Ruhestand.
Meine Arbeit folgt Ihren Zielen, nicht Produktvorgaben. Grundlage ist eine objektive Analyse Ihrer Situation; die Vergütung wird vor Beginn der Zusammenarbeit transparent dargestellt.